O que acontece quando tokenizamos tudo?
Imagine colapsar todos os silos financeiros e do mundo real em um único motor programável de valor líquido. Imagine o próximo salto de paradigma, não só tokens lastreados em dólar.
A indústria de pagamentos em geral continua hiperfocada em stablecoins fiat básicas como USDC e USDT. Mas as stablecoins lastreadas em dólar são apenas o primeiro protótipo funcional de um blueprint muito maior.
Vamos dar um passo atrás: o que tokenizar significa no mundo dos pagamentos? No fundo, tokenizar é representar valor do mundo real — de dólares fiat, como USD, EUR, BRL, milhas aéreas, como One Star ou LATAM Miles, programas de recompensa, como Starbucks Rewards, ou créditos de computação, de Claude a ChatGPT — como ativos digitais e programáveis em uma blockchain. Para usuários e empresas, isso transforma saldos bloqueados e estáticos em valor líquido e sem fronteiras, que pode ser gasto, trocado ou movido na hora, em qualquer lugar, com o mínimo de fricção.
Voltemos à ideia central: o próximo grande salto de paradigma é a tokenização universal — não só o movimento básico de fiat para blockchains; é colapsar os silos tradicionais para que qualquer ativo representável seja tratado como valor líquido e programável.
Em engenharia e finanças, resolver uma equação complexa começa pela definição das variáveis centrais. Se enquadrarmos o movimento global de valor como um problema matemático, ele se desdobra em três componentes simples:
{Problema (Valor desconectado)} + {Razão (Interoperabilidade)} = {Solução (Liquidez universal)}
Vamos começar pelo lado esquerdo da equação.
O problema: valor preso em gavetas desconectadas
Para um tesoureiro corporativo moderno, um CFO ou um consumidor do dia a dia, a riqueza quase nunca está em um só lugar. Ela está espalhada por dezenas de gavetas separadas e desconectadas — cada uma trancada no próprio sistema, completamente isolada do resto. Vamos usar alguns exemplos reais:
- Programas de fidelidade: Milhões de dólares em milhas aéreas, pontos de hotel e recompensas de lojas ficam parados em contas digitais, perdendo valor aos poucos por políticas de vencimento.
- Créditos de cloud e infraestrutura: Empresas de tecnologia acumulam dezenas de milhares de dólares em créditos subutilizados da AWS ou de computação da Claude AI, enquanto gerenciam um cash flow apertado em outro lugar.
- Posições de tesouraria com yield: Um time corporativo segura T-bills de curto prazo ou money market funds com rendimento, mas não consegue usá-los para pagar uma fatura urgente de um fornecedor numa sexta à tarde sem um delay de liquidação de dois dias.
- A gaveta de ativos digitais: Ativos tradicionais do mundo real como real estate comercial, private equity tokenizado ou commodities especializadas continuam trancados longe dos fluxos de pagamento diários.
Hoje, mover valor entre qualquer uma dessas gavetas exige uma rede lenta e cara de intermediários, muita fricção ou regras abertamente restritivas. Você não compra um café em Berlim com créditos ociosos de computação de Seattle, nem roteia com facilidade suas milhas aéreas para fiat local e paga um contratado em São Paulo.
O valor total existe, mas como cada gaveta continua trancada e desconectada, sua liquidez instantânea é efetivamente zero até você devolver tudo pelo cash tradicional.
A visão: tudo como um par de ativos
Quando os ativos são tokenizados em trilhos abertos e lastreados por camadas de tradução programática, a distinção entre um "ativo" e "dinheiro gastável" desaparece.
Imagine um mundo em que:
- Um developer em Seattle troca na hora créditos ociosos de computação da Claude AI ou recompensas da Starbucks para pagar um merchant local em Berlim, liquidado de forma nativa em euros via trilhos de pagamento instantâneo como SEPA.
- Um trabalhador remoto faz on-ramp de milhas OneWorld direto para USD-C, que depois liquida na hora em pesos mexicanos sobre SPEI.
- Um tesoureiro mantém T-bills tokenizados com yield que se desmembram automaticamente e liquidam micro-pagamentos em transações Pix do Brasil em tempo real, sem intervenção humana.
Nesse paradigma, a liquidez não é definida pelo que está na sua conta bancária — é definida pelo patrimônio líquido total do seu ledger digital.
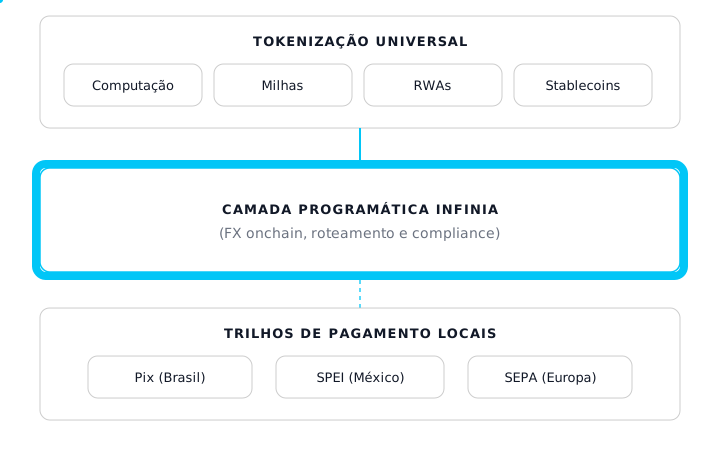
Por que a infraestrutura é o gargalo
Tornar isso realidade exige resolver um desafio complexo de engenharia e regulação: a camada de conversão.
Tokenizar um ativo on-chain é só metade da batalha. Para completar a transação, esse ativo tokenizado precisa ser roteado de forma dinâmica por mercados de FX on-chain e fazer off-ramp de forma nativa para as redes bancárias locais: na hora, de forma programática e dentro de limites rígidos de compliance.
É aí que o futuro dos pagamentos globais vai ser ganho. Não vai ser só sobre mover crypto da Wallet A para a Wallet B. Vai ser sobre construir o motor invisível que aceita qualquer ativo digital de um lado e entrega fiat local exato do outro.
Na Infinia, construímos nossa API unificada para conectar trilhos de pagamento instantâneo locais com infraestrutura de ativos digitais. À medida que o universo de ativos tokenizados se expande de stablecoins em USD para pontos de fidelidade, computação e RWAs, nosso objetivo continua o mesmo: garantir que o valor se mova para qualquer lugar de forma instantânea, sem fricção e programática.